
 登录


污泥处置核心博弈:脱水深度决定资源化出路,一场绕不开的干度攻坚战
发布日期:2026-09-30 作者:上海污泥中心 点击:
导读:污水厂从业者都有共识:污泥处置路线从来不是主观选择题,含水率、泥质重金属、项目预算三大硬性条件直接划定可行路径,其中脱水干度是所有资源化、无害化方案的第一道门槛。本文结合得利满工艺手册、国家污泥处置政策,拆解浓缩 — 机械脱水 — 热干化三级阶梯工艺,厘清不同干度适配的合规资源化路线,同时结合十五五固废、42 号令可再生能源政策,对比填埋、堆肥、厌氧、协同焚烧四大方案优劣,给项目选型量化参考。
一、脱水是第一道生死关:一吨污泥 99% 都是水,成本全耗在水分上
原生剩余污泥含水率高达 96%~99%,一吨污泥里仅有 10~40 公斤干固体,运输、处置、焚烧绝大部分成本都用来处理游离水与结合水。污泥资源化的核心逻辑,本质就是逐级脱水减容,不同干度对应完全不同的合规消纳渠道,脱水越彻底,资源化收益空间越大,但能耗、设备投入同步抬升。
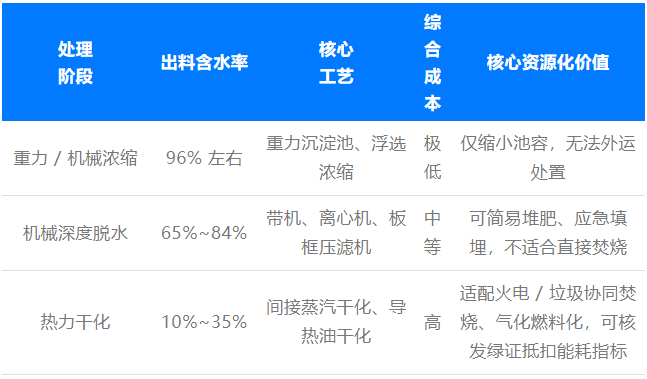
行业通用三级脱水阶梯
1.一级浓缩:低成本初步减容
浓缩依靠重力沉降或机械浮选,把污泥干固体占比从 1%~4% 提升至 4%~8%,污泥体积直接压缩 3/4,无药剂大额消耗,中小型污水厂标配前置工序。
局限:仅能解决站内储存问题,脱水深度不足,外运、资源化均不具备落地条件。
2.二级机械脱水:行业常规瓶颈
带式压滤、离心脱水、板框压滤是市面主流设备,脱水上限差异明显:
▸带机:泥饼含水率 70%~84%,设备投入低、运维简单;
▸离心机:含水率 65%~78%,密闭无臭气,适合高有机质污泥;
▸板框高压压滤:最低可压至 50% 含水率,但设备投资、人工运维成本大幅上涨。
核心痛点:污泥胶体内部结合水无法通过机械力挤出,常规工艺最低只能稳定压到 65% 含水率,再往下只能依靠热能干化。
3.三级热力干化:打通能源资源化关键一步
想要进入焚烧、燃料化赛道,必须热干化脱除结合水,主流采用 5~10bar 饱和蒸汽、160~200℃导热油间接换热。
行业公认干化 “死亡粘滞区”:污泥干固体 35%~55%(含水率 45%~65%)阶段,物料粘稠结块、导热效率暴跌,设备极易粘壁堵塞。
工程通用解决方案干泥返混工艺:将已干化颗粒回流混合进料,把初始干固体含量直接拉至 65% 以上,跳过粘滞区间,保障干化连续稳定运行。
二、不同脱水干度,对应合规资源化处置路径
依据《污泥无害化处理和资源化利用实施方案》(发改环资〔2022〕1453 号)、NY/T 525 有机肥国标,不同含水率污泥仅能匹配对应合规路线,伪资源化、非法填埋均被督察严查:
1.含水率 60%~75%(机械脱水泥饼)
仅允许限定区域分散生态修复、矿山复绿,严禁直接加工商品有机肥、农用地还田;填埋需满足 60% 含水率红线,且仅作为应急兜底方案。
2.含水率 35%~60%(半干化污泥)
适配生活垃圾焚烧厂协同掺烧,无需独立焚烧炉,依托现有烟气、余热系统,干化热能可复用焚烧厂低压蒸汽,产出电力、热能计入生物质可再生能源,满足 42 号令消纳权重考核。
3.含水率 10%~35%(深度干化颗粒)
可单独焚烧、制成工业替代燃料,热值接近低阶原煤,灰渣 100% 建材利用,完整形成 “污泥干化 — 焚烧发电 — 炉渣制砖” 资源化闭环,同步具备 CCER 碳资产开发潜力。
三、四大主流污泥处置路线门槛、收益、资源化潜力全对比
脱水深度、泥质、项目规模、预算共同决定最终方案,不存在通用最优解,仅存在约束条件下最适配路线,全部参数匹配 2025 行业调研公开数据:
路线1:深度脱水 + 卫生填埋(政策逐步淘汰,仅应急)
▸工艺:石灰调理 + 高压板框,含水率压至 60% 以下外运填埋,石灰掺加量占泥饼 10%~30%,变相增加运输重量;
▸政策约束:文件明确地级以上城市 2025 年填埋比例压减至 10% 以下,东部、黄河沿线城市持续收紧库容,填埋许可不再新增;
▸资源化短板:无能源回收,填埋产生大量甲烷温室气体,无法申报绿证、碳减排收益,督察重点核查违规填埋点位;
▸适配场景:偏远县域短期兜底,无长期产业价值。
路线2:好氧发酵土地利用(细分受限资源化路线)
▸成本区间:155~215 元 / 吨,依靠处置费维持运营;
▸核心痛点:全国约六成堆肥项目存在产物滞销,园林绿化、农业渠道接纳度低,仅能用于非农矿山修复;受有机肥国标限制,污泥发酵产物禁止流通有机肥市场;
▸资源化收益:无电力、热能产出,无法抵扣企业可再生能源消纳指标,碳减排收益微薄;
▸适配场景:城市周边配套大面积废弃矿区、林地,污泥重金属指标完全达标。
路线3:厌氧消化 + 沼气热电联产(低碳长线资源化赛道)
▸核心门槛:污泥有机质含量≥50% 才具备经济价值,有机质不足产气量大幅下滑;全套设备吨日投资 50~60 万元,需专业运维团队;
▸资源化红利:密闭发酵回收沼气,自发自用抵消干化、脱水能耗,沼气热电属于生物质能源,可核发绿证;沼渣仅允许生态修复,同步削减填埋甲烷排放,契合十五五非二氧化碳温室管控;综合收益约 300 元 / 吨;
▸适配场景:大型集中式城市污水厂、静脉产业园,污泥有机质充足。
路线4:干化 + 协同 / 独立焚烧(资源化收益天花板)
▸硬性规模门槛:独立焚烧项目日处理≥200 吨才具备经济性,小型污水厂优先对接周边火电、垃圾焚烧厂协同处置;
▸综合成本:全流程 200~400 元 / 吨;减量效果突出,体积缩减 90%、重量减少 70%~80%,病原体、重金属高温固化;
▸多重资源化收益(核心优势):① 干化复用电厂余热,不新增燃煤消耗,满足煤炭减量替代政策② 污泥焚烧电力、余热蒸汽计入可再生能源,帮助高耗能企业完成 42 号令消纳权重考核;③ 炉渣、飞灰稳定化后生产建材,实现固废全量资源化;④ 协同项目可核算碳减排,储备 CCER 自愿减排资产;
▸适配场景:大中型城市、工业园区,周边配套存量焚烧设施优先协同模式。
四、十年行业结构巨变:资源化路线彻底替代粗放填埋
2015 至 2025 十年间,国内污泥处置结构发生颠覆性转变,核心驱动是政策收紧+资源化经济价值显现(数据来源 2025 固废行业调研报告):
▸土地利用占比:60.9% → 29.3%(简易堆肥农用被国标、督察双重限制)
▸焚烧协同资源化占比:6.2% → 26.7%(协同干化、绿证、碳收益三重红利驱动)
▸卫生填埋占比大幅下滑,建材资源化渠道稳步扩容
行业底层逻辑变化:不是焚烧工艺突然升级,而是填埋、简易堆肥的政策、市场空间持续压缩;同时污泥能源化资源化配套政策不断完善,42 号令、十五五气候规划、固废规划多重红利叠加,协同焚烧成为主流转型方向。
五、项目选型实操逻辑:没有最优解,只有约束下最合理资源化方案
很多项目盲目跟风 “先进干化焚烧”,忽略自身基础条件,最终运营亏损,选型先核对四大前置条件:
▸看脱水能力:仅能做到 70% 以上机械脱水,优先对接协同焚烧厂,自建热干化投资回收期过长;
▸看污泥有机质:有机质低于 45%,放弃厌氧消化路线,协同焚烧性价比更高;看项目规模:日处理 200 吨以下小型产泥点,不规划独立焚烧,走跨厂协同资源化模式;
▸看周边配套:就近有垃圾焚烧、火电厂余热资源,优先余热干化掺烧,同步兑现污泥处置服务费、绿证双重收益。
长远来看,只做简单脱水填埋、简易堆肥的粗放模式逐步退出市场;依托深度脱水打通能源回收、建材利用的全链条污泥资源化项目,契合双碳、可再生能源消纳全部政策导向,是未来三年行业确定性赛道。
声明:本文转自上海污泥中心。本文版权归原作者所有,不代表本网站观点,仅供学习交流之用,不做商业用途。如文中的内容、图片、音频、视频等存在第三方的在先知识产权,请及时联系我们删除。

